无人驾驶新势力 初创企业如何以自研产品破局
在无人驾驶的赛道上,大型科技公司往往占据聚光灯的中心,但一批初创企业正凭借自研的模型与硬件产品悄然崛起。它们没有巨头庞大的资源,却以更灵活的创新路径和更聚焦的场景切入,成为推动行业落地的关键力量。
从模型制造切入的差异化打法
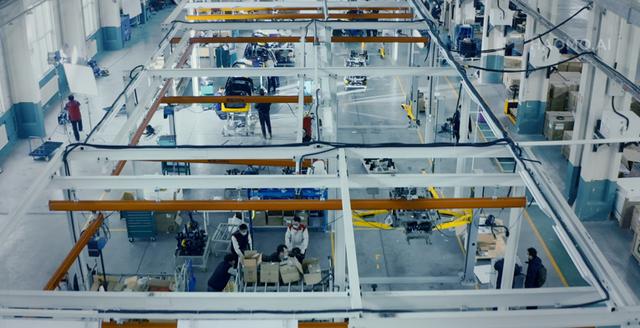
与部分企业直接采购现成解决方案不同,不少初创公司选择自研核心算法模型,并在硬件制造环节深度参与。这种“新模型制造”的模式,意味着企业不仅掌握感知、决策等环节的软件定义权,还能通过定制化硬件(如域控制器、传感器套件)实现软硬协同优化。例如,一些初创公司针对园区物流、末端配送等封闭或半封闭场景,推出了轻量化无人车产品,其自研的多模态融合模型能在低算力平台上实现稳定感知,从而大幅降低成本。
场景聚焦:在巨头尚未覆盖的缝隙中生长
大型科技公司的无人驾驶产品多瞄准城市开放道路的Robotaxi或高阶辅助驾驶,而初创企业则往往避其锋芒,转向矿山、港口、环卫、农业等特定场景。这些场景路况相对可控,法规障碍较小,且存在明确的降本增效需求。通过自研模型对场景数据的深度适配,初创企业能在有限的数据闭环内快速迭代,形成可复制的产品方案。例如,某初创团队自研的分段式决策模型,专为矿区扬尘环境设计,配合自研的耐尘传感器模块,已在多个矿区实现商业化部署。
技术自研与供应链整合的双重挑战
尽管自研模型制造解决了核心技术自主性问题,但初创企业仍面临量产一致性、车规级可靠性以及成本控制的压力。为此,许多企业采取“核心自研+外围合作”的策略:模型架构、关键算法和域控硬件底座由自己掌握,而传感器、线控底盘等则与成熟供应商合作。这种模式既能保持技术差异化,又能缩短产品上市周期。值得关注的是,部分初创公司还通过开源部分工具链或模型组件,吸引开发者生态,间接弥补数据与品牌短板。
无人驾驶的终局未必是赢家通吃。初创企业以自研模型制造为支点,在细分场景中打磨产品、验证商业闭环,正形成一股不可忽视的“新势力”。它们或许不会成为下一个通用型巨头,却可能成为特定领域不可替代的解决方案提供者,共同推动无人驾驶技术向更务实、更广泛的应用纵深发展。
如若转载,请注明出处:http://www.rhmodel.com/product/51.html
更新时间:2026-10-28 14:14:35